前回は、NISAやiDeCoが「制度」で、
オルカンやS&P500が「商品」
という整理をしました。
ただ、商品側には投資信託のほかにも、
株式やETF、債券など、
いくつもの種類があります。
今回はNISAの仕組みに入る前に、
株・投資信託・ETF・債券の違いを、
順番に整理していきます。

x先生、オルカンが
投資信託っていうのは
前回わかったんですが、
株と債券とは
何が違うんですか?
おおざっぱなイメージだと。
株はギャンブルっぽく怖いもの。
債券は安定してるけど
儲けは少なくつまらない。
ETFは投資信託の一種、
債券は、、、よくわかりません。
っていう感じですね。
一般的なイメージはそうかもしれません。
ただ、じっさいに運用するとなると、
株・投資信託・ETF・債券は、
仕組みもリスクも
まったく別物です。
一つずつ整理していきましょう。

株式は「企業のオーナーになる」投資
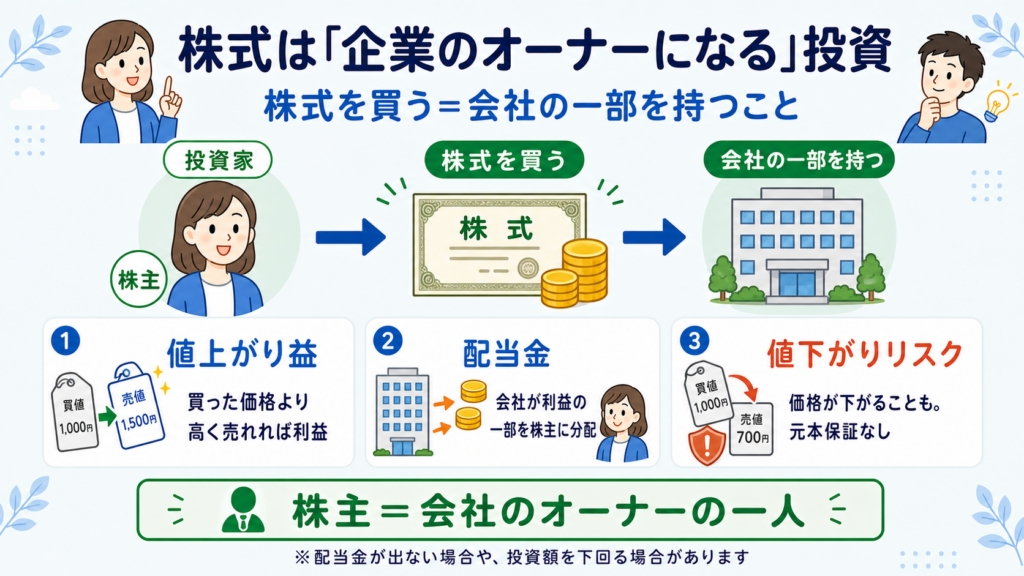
株式とは、企業が発行する
「会社の一部を持つ権利」です。
株を買うと、その企業のオーナーの一人になります。
企業が成長すれば、株価が上がって値上がり益が期待できますし、
利益の一部を配当として受け取れることもあります。
たとえば1株1,000円の株を100株、
10万円分買って1,200円まで値上がりすれば、
2万円の値上がり益になります。
配当利回りが3%の株なら、
100万円分持っていれば年間3万円程度の配当が期待できます。
ただし企業の業績が悪化すれば株価は大きく下がることもあり、
価格変動(リスク)が大きいのも株式の特徴です。
オーナーになるって
考えると、
値上がりも配当も
納得できます。
今は1株から買えるサービスもあって、
少額でも始められます。
通常は100株単位(単元株)が基本ですが、
ハードルは下がっているんですよ。
投資信託は「たくさんの株をまとめた福袋」
前回も少し触れましたが、
投資信託は1つの商品の中に、
数百社から数千社の株式や債券をまとめて詰め込んだ
「福袋」のようなものです。
1つの企業の株式を直接買うのに比べて、
たくさんの銘柄に分散できるため、
どこか1社の業績が落ちても影響が限定的になります。
その分、株式を1つだけ持つより値動きはおだやかになりやすいのが特徴です。

投資信託って、
銀行に預けるのと
同じようなものだと
思ってました。
銀行の窓口でも
よく勧められるので、
そう思うのも
無理はないですよね。
投資信託は元本保証のない「商品」です。
銀行預金とは違って、
値下がりすることもあるので、
そこは分けて考える必要があります。

てっきり、
オルカンって1つの
会社の名前だと
思ってました。
オルカンは低リスクだけど安定した
商品の代表って
感じですね。(個人的意見)
オルカンは「オール・カントリー」の略です。
世界中の会社にまとめて投資していますが、
中身は株式なので、
低リスクというわけではないんです。
でも、分散してるから
低リスクってことには
なりませんか?
分散すると、1社の業績悪化による影響は減らせます。
でも、世界中の株式市場が
同時に下がるような場面では、
オルカンも一緒に値下がりします。
分散はリスクを抑える効果はありますが、
なくすことはできないんです。
世界中一斉に
下がったら、
あきらめるしか
ないですね。
投資信託は元本保証がない商品ってさっき言われましたが、
元本保証がある商品ってあるんですか?
はい、iDeCoにはあります。
定期預金や一部の保険商品という「元本確保型」を選べます。
相場で上下しにくく、
満期まで持てば原則として元本+利息を受け取る仕組みです。
ちなみにNISAは「元本確保型」の商品は選べません。
ETFは「株のように売買できる投資信託」
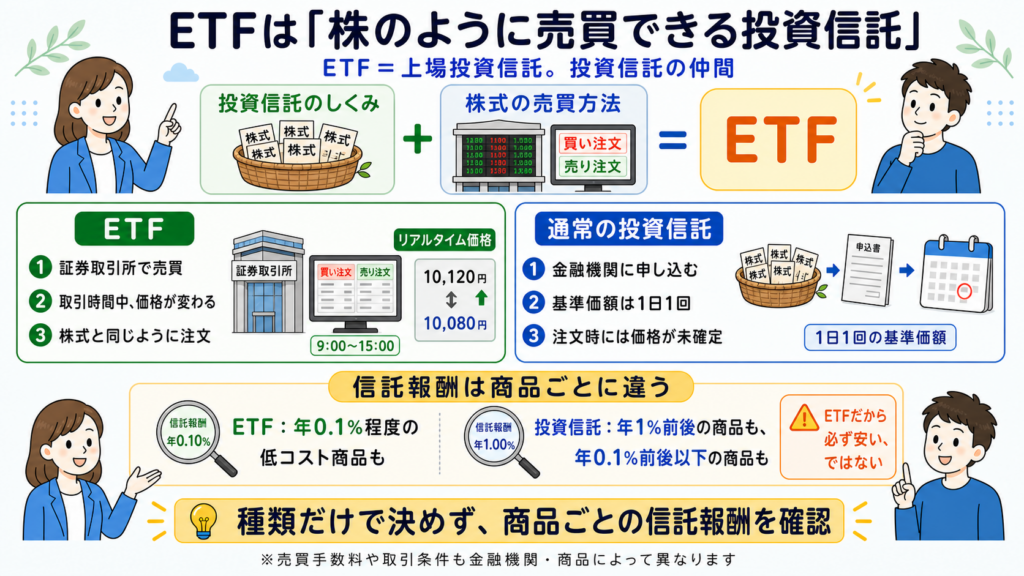
ETF(上場投資信託)は投資信託の仲間ですが、
株式と同じように証券取引所でリアルタイムに売買できる点が違います。
普通の投資信託は1日に1回しか価格(基準価額)が決まりませんが、
ETFは取引時間中、価格が常に変わり続けます。
また、信託報酬(管理にかかるコスト)も、
投資信託は1%前後の信託報酬もある一方、
ETFは0.1%程度まで低いものもあります。
※最近は通常の投資信託にも、信託報酬が年0.1%前後、またはそれより低い商品があります。
ETFか投資信託かだけで決めず、商品ごとの信託報酬を確認することが大切です。
投資信託とETF、
結局同じじゃ
ないですか?
買い方と値段の決まり方が違います。
投資信託は1日1回の価格、
ETFは取引時間中、
リアルタイムで価格が変わるんです。
ETFのほうが、
当たればもうかる
ってことですか?
ETFだから得をする、
というわけではありません。
もうかるかどうかは、
中身の指数や銘柄次第です。
仕組みが違うだけで、
もうかりやすさは変わらないんです。
インデックス型とアクティブ型、運用方針の違い
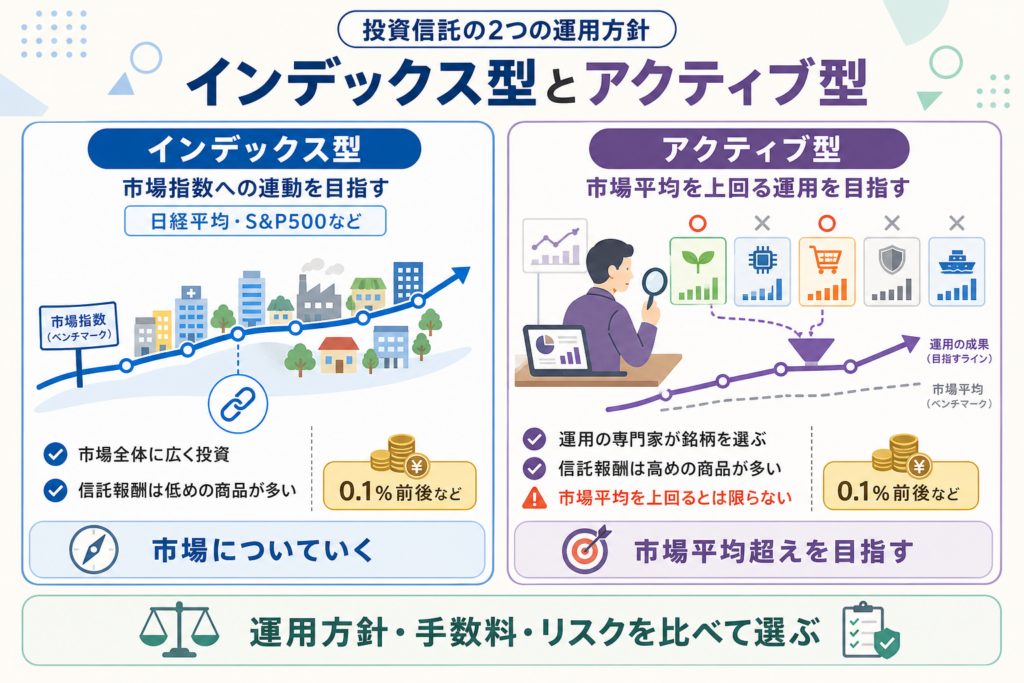
投資信託やETFには、
インデックス型とアクティブ型という2つの運用方針があります。
インデックス型は、
日経平均やS&P500のような市場指数への連動を目指す商品で、
信託報酬は0.1%前後と低めなものが多いです。
アクティブ型は、
運用の専門家が銘柄を選び、市場平均を上回る運用を目指す商品で、
信託報酬は1%前後、
ときには2%近くになるものもあります。
コストが高い分、
必ず市場平均を上回れるとは限らない点に注意が必要です。
インデックス型は守りで
アクティブ型は攻めってイメージです。
僕はインデックス型は機械的に銘柄が選ばれて、
アクティブ型は専門家が選ぶっていうイメージです。
アクティブ型のほうが利益が出そうな感じがします。
たしかにアクティブ型の方が信託報酬が高い分、
利益が出るイメージですが、
長期で見ると、
半数以上のアクティブ型が
インデックス型に勝てなかった、
というデータもあるんです。
コストが低い
インデックス型から
始める人が多いのは、
そういう理由なんですね。
債券は「国や会社にお金を貸す」投資
債券は、株式とは仕組みがまったく違います。
国や企業にお金を貸して、
期限が来たら利子をつけて返してもらう、
「貸し付け」のような投資です。
たとえば個人向け国債(変動10年)には、
年利0.05%の最低保証があります。
株式に比べると値動きは小さい傾向がありますが、
金利が上がると価格が下がったり、
お金を貸した国や企業が約束を守れなくなる
信用リスクもあります。
格付けの低い企業の債券では、
年利5%以上の利率がつくこともありますが、
その分リスクも高くなります。
債券は元本が
保証されてるイメージ
だったんですが、
違うんですか?
保証されるのは「満期まで持てば」の話です。
途中で売ると価格が変動していますし、
発行した国や会社が破綻すれば、
お金が戻ってこないこともあります。
利率が高いのは、
それだけリスクも
高いからなんですね。
株・投資信託・ETF・債券、値動きの大きさを並べてみると
ここまでの内容を、
値動きの大きさで並べると、
次のようになります。
個別株 > アクティブ型(投資信託・ETF) > インデックス型(投資信託・ETF) > 債券
もちろん、どの企業の株か、どの国の債券かによっても変わりますが、
大まかな目安として覚えておくと、
商品選びの判断がしやすくなります。
じゃあ債券は、
リスクもリターンも低いなら、
買わなくていいんじゃ
ないですか?
値動きが小さい資産を組み合わせることで、
全体の値動きを抑える役割があるんです。
株だけで持つより、
安心して長く続けやすくなります。
NISAの枠によって、買える商品も変わる
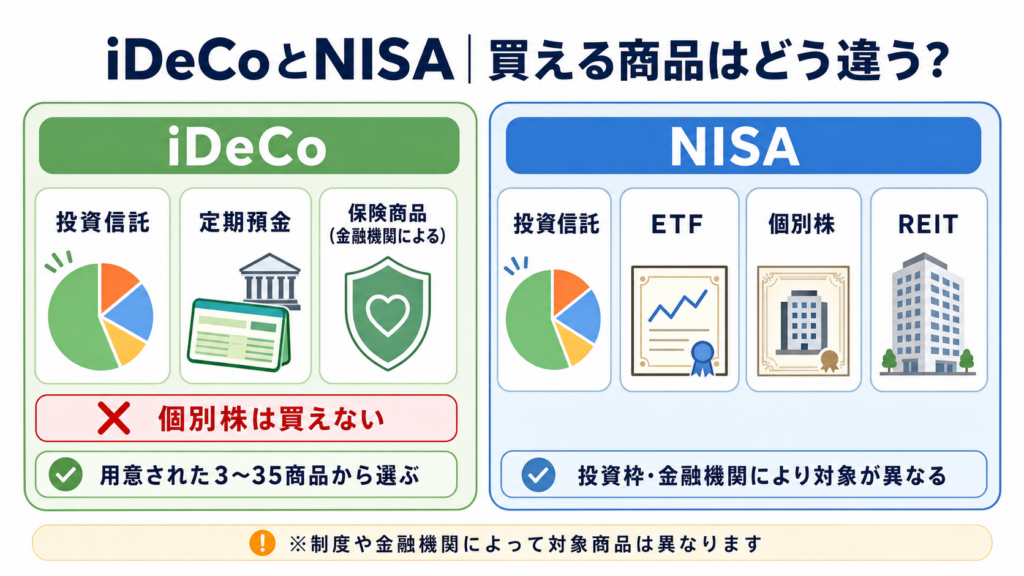
商品の種類がわかると、
NISAの2つの枠もイメージしやすくなります。
「つみたて投資枠」は、長期・積立・分散投資に向くと
金融庁が定めた基準を満たす投資信託やETFが対象です。
低コストのインデックス型投資信託が中心ですが、
一部にはアクティブ型の商品やETFも含まれます。
一方、「成長投資枠」では、
個別株やETF、
信託報酬が1%前後のアクティブ型投資信託なども対象になり、
選べる商品の幅が広がります。

iDeCoはつみたてのみですが、
NISAにはつみたてと個別購入の2種類あるんですね。
つみたて投資枠は個別株も選べるんですか?
いえ、つみたて投資枠では個別株は買えません。
買えるのは、金融庁の基準を満たした投資信託やETFです。
成長投資枠なら個別株も変えます。
iDeCoで選べるのは「投資信託」と「定期預金」、個別株は買えない
ここで前回のiDeCoの話に戻ります。
iDeCoでは、個別の株式を直接買うことはできません。
選べるのは、投資信託や定期預金など、
あらかじめ用意された商品の中からです。
法律でも、iDeCoの運営管理機関が用意できる商品の本数は、
一定数(目安35本程度)以内に絞ることが求められています。
楽天証券のiDeCoでも、
選べるのは数十本の投資信託と定期預金などに限られていて、
「この会社の株を買う」という選び方はできません。
60歳まで引き出せないなど、
年金に近いイメージですね。
iDeCoって、
自分で好きな株を
選べないんですね。。
そうですね。
でも選べる商品が絞られているからこそ、
初心者でも迷わず選びやすい
というメリットもあるんです。
iDeCoは
安定性を重視するために、選べる商品が
あらかじめ絞られて
いるんですね。
iDeCoは主に投資信託で運用する堅実重視な投資ってことは
わかりました。 ※個人的感想
次回は、iDecoについて、
もう少し詳しく見ていきましょう。
第2回まとめ
- 株式は企業のオーナーになる投資で、値上がり益と配当が期待できる一方リスクも大きい
- 投資信託はたくさんの株式・債券をまとめた「福袋」で、1社に集中するリスクを抑えられる
- ETFは投資信託の仲間だが、株のように取引時間中リアルタイムで売買できる
- インデックス型は市場指数に連動し低コスト、アクティブ型は専門家が銘柄を選ぶが必ず勝てるとは限らない
- 値動きの大きさは「個別株>アクティブ型>インデックス型>債券」の順になりやすい
NotebookLMの使い方をもっと学びたい方は、荻窪教室の無料体験へ